
Spécialité : Ingénierie, informatique et systèmes d’information
Comprendre comment les communes coopèrent, comment se répartissent les compétences et comment un service informatique peut être mutualisé entre collectivités.
1. Objectifs pédagogiques
À l’issue de ce cours, vous saurez :
- définir l’intercommunalité et un établissement public de coopération intercommunale (EPCI) ;
- reconnaître les principaux types d’EPCI à fiscalité propre et les syndicats ;
- expliquer les principes de spécialité, de territorialité et les transferts de compétences ;
- distinguer les organes élus et les services administratifs ;
- proposer les premières étapes de mutualisation d’un service informatique.
2. Pourquoi l’intercommunalité ?
L’intercommunalité organise la coopération entre communes pour exercer ensemble des compétences ou gérer des services : aménagement, collecte des déchets, équipements, services supports selon les compétences et conventions applicables.
Schéma de principe
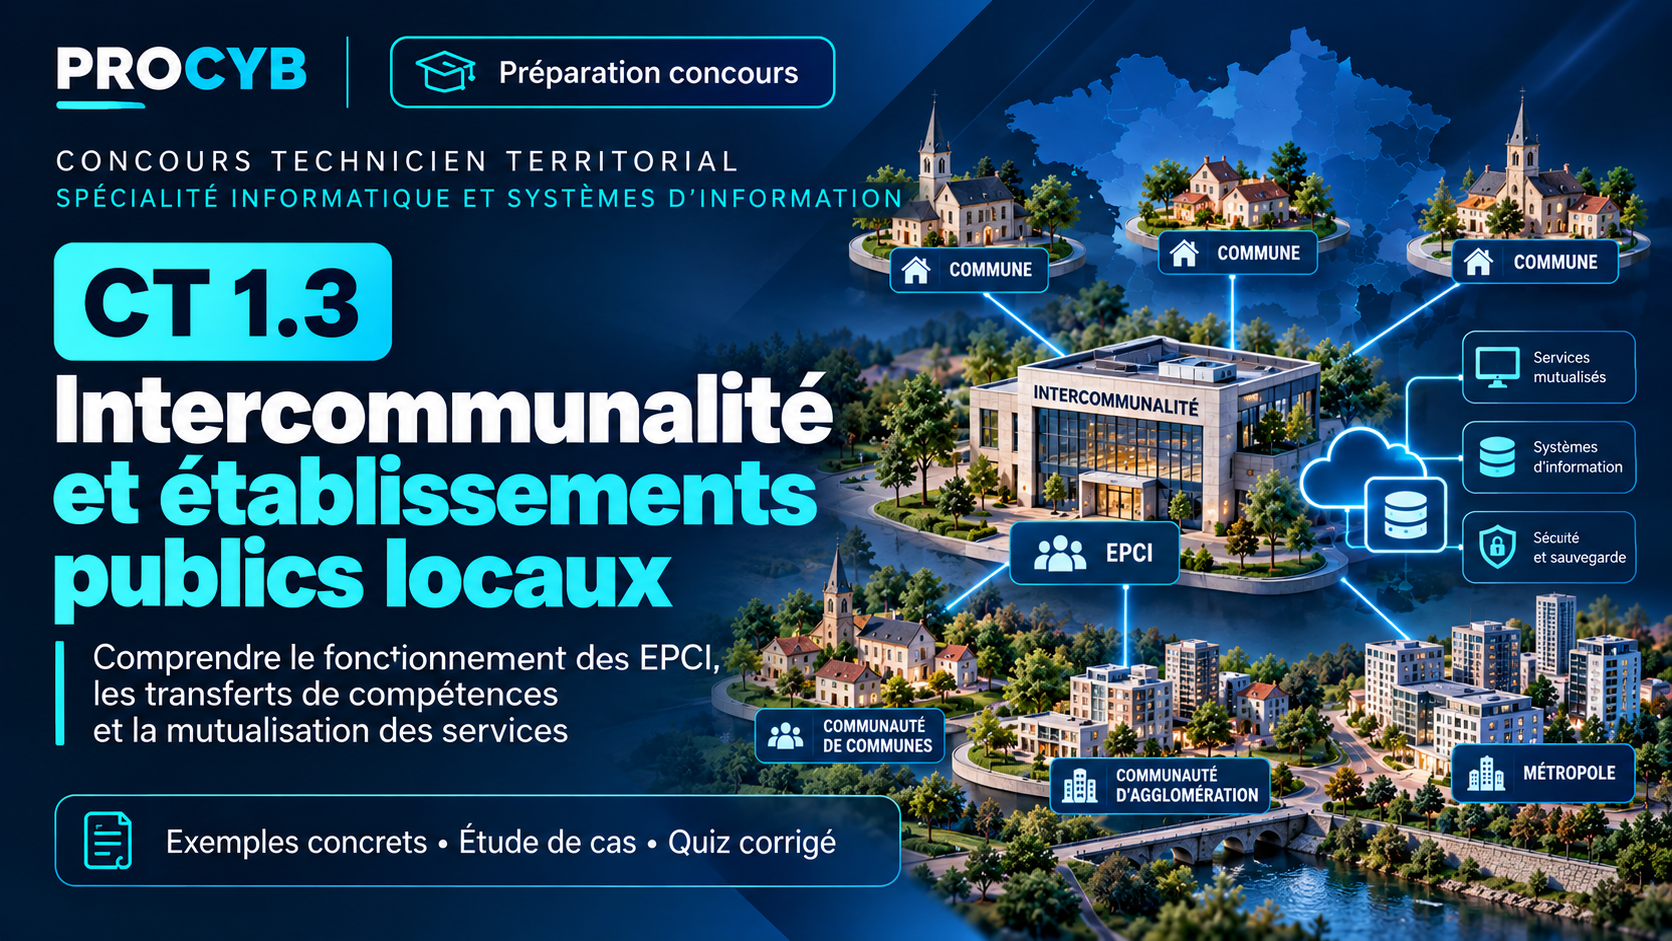
Schéma pédagogique simplifié : les communes restent des personnes morales distinctes de l’EPCI.
3. Les différentes formes d’EPCI
| Type | Fiscalité propre ? | Caractéristique à retenir |
|---|---|---|
| Communauté de communes | Oui | Coopération intercommunale, souvent sur des territoires moins urbanisés. |
| Communauté d’agglomération | Oui | Regroupement autour d’un ensemble urbain selon les conditions légales. |
| Communauté urbaine | Oui | Intégration accrue des compétences à l’échelle urbaine. |
| Métropole | Oui | Structure dotée de compétences étendues ; statut exact à vérifier, certaines métropoles ayant un régime spécifique. |
| Syndicat de communes (SIVU, SIVOM…) | Non | Coopération pour une ou plusieurs compétences définies dans les statuts. |
4. Spécialité, territorialité et compétences transférées
Principe de spécialité
Un EPCI n’intervient que dans les domaines qui lui sont attribués par les textes ou les transferts intervenus dans les conditions prévues par la loi. Les statuts sont donc une référence essentielle.
Principe de territorialité
L’action de l’EPCI s’exerce normalement sur son périmètre, sous réserve des possibilités légales particulières de coopération ou de prestation.
Effet d’un transfert
Lorsqu’une compétence est transférée, l’EPCI l’exerce en lieu et place des communes dans les conditions prévues. Le transfert de services ou d’agents concernés est encadré juridiquement et ne se déduit pas d’un simple choix technique.
5. Comment fonctionne une intercommunalité ?
Le conseil communautaire constitue l’organe délibérant de l’EPCI à fiscalité propre. Le président assure l’exécutif dans le cadre des textes et décisions applicables. Les services administratifs mettent en œuvre les politiques et gèrent l’activité quotidienne.
6. Mutualiser les services informatiques
Un service commun peut notamment porter sur l’informatique entre un EPCI à fiscalité propre et une ou plusieurs communes membres, selon l’article L. 5211-4-2 du Code général des collectivités territoriales (CGCT). Son fonctionnement repose sur une formalisation juridique et une gouvernance adaptées.
Points à anticiper
- Périmètre : quelles communes, quels utilisateurs, quels sites et quels équipements ?
- Gouvernance : qui décide des priorités, valide les changements et arbitre les budgets ?
- Exploitation : inventaire, supervision, sauvegardes, assistance, horaires et niveaux de service.
- Sécurité : habilitations, cloisonnement, administration à privilèges, journalisation et gestion des incidents.
- Données : rôles RGPD de chaque organisme, conventions, clauses contractuelles et accès autorisés.
- Ressources : conventions, coûts, personnels et modalités de remboursement ou de mise en commun.
La mutualisation vise un service plus cohérent et peut générer des économies d’échelle, sans que celles-ci soient automatiques.
7. Étude de cas – Six communes et un service informatique mutualisé
Situation : six communes membres d’une communauté de communes disposent chacune de postes et de logiciels métiers. Plusieurs sauvegardes ne sont pas testées et les comptes administrateurs sont partagés. La communauté envisage une équipe informatique commune.
Travail demandé (20 min) : 1) distinguer la décision organisationnelle du choix d’architecture ; 2) proposer cinq vérifications avant le projet ; 3) définir trois priorités de sécurisation ; 4) citer trois indicateurs de suivi.
Afficher le corrigé proposé
- Cadre : identifier le montage juridique possible (service commun, transferts existants, conventions et délibérations pertinentes) et la gouvernance.
- État des lieux : inventaire, contrats, sites et réseaux, logiciels et données, compétences des agents, budget et obligations de chaque entité.
- Sécurisation : comptes nominatifs et MFA si adapté, sauvegardes contrôlées avec tests de restauration, segmentation et mises à jour prioritaires.
- Indicateurs : taux de couverture de sauvegarde, délai moyen de résolution, taux d’équipements inventoriés ou corrigés.
Une bonne réponse explique les priorités et les acteurs responsables plutôt que de proposer une simple liste d’achats.
8. Quiz de validation – 6 questions
Répondez avant d’ouvrir les corrections.
1. Un EPCI est-il en principe une collectivité territoriale ?
Non. C’est un établissement public distinct des communes membres.
2. Une communauté d’agglomération est-elle à fiscalité propre ?
Oui. Elle appartient aux EPCI à fiscalité propre.
3. Un syndicat intercommunal possède-t-il une fiscalité propre ?
Non. Les syndicats de communes sont des EPCI sans fiscalité propre.
4. Un EPCI peut-il agir librement dans toutes les compétences communales ?
Non. Le principe de spécialité limite son champ d’action.
5. Quel article encadre notamment les services communs ?
L’article L. 5211-4-2 du CGCT.
6. Un service informatique commun signifie-t-il obligatoirement transfert de toutes les compétences ?
Non. La mutualisation fonctionnelle et le transfert de compétences sont deux mécanismes distincts.
9. À retenir
- L’intercommunalité permet de coopérer tout en conservant l’existence juridique des communes.
- Communautés de communes, d’agglomération, urbaines et métropoles sont des formes d’EPCI à fiscalité propre.
- Les syndicats de communes sont des EPCI sans fiscalité propre.
- L’EPCI agit dans ses attributions : principe de spécialité.
- Le service commun informatique nécessite un cadre juridique, technique et organisationnel adapté.
Fiche de révision CT 1.3
Retrouvez les notions essentielles du cours dans une synthèse PDF à conserver pour vos révisions.
📄 Télécharger la fiche de révision PDFRéférences officielles
- DGCL – Mutualisation des agents et services communs
- DGCL – Fiscalité des groupements
- Légifrance – Code général des collectivités territoriales
Le statut précis des groupements et l’étendue de leurs compétences doivent être vérifiés dans les textes et statuts applicables.